


警訊主因:成本推升 × 人口萎縮 × 同質化競爭
成本端與需求端同時變化,使手搖飲陷入「成本墊高、漲價不易」的雙面夾擊
台灣手搖飲的下一站——當產業面臨消費結構轉變與利潤萎縮時
2026-02-12
{{ (language == 'en' ? 'Social Impact Platform' : '社會創新平台')}}
永續學院
3196
 {{ (language == 'en' ? 'Decent Work and Economic Growth' : '良好工作')}}
 {{ (language == 'en' ? 'Industry, Innovation and Infrastructure' : '工業創新')}}
 {{ (language == 'en' ? 'Responsible Consumption and Production' : '產消責任')}}

首圖圖說:封面_台灣手搖飲的下一站——當產業面臨消費結構轉變與利潤萎縮時
創業夢想收集器:台灣破錶的飲料店密度
副研究員鄧翔靖 (2025/12/26) 《永續學院編輯室》
台灣手搖飲已進入以「市場、成本、政策」相互纏繞的結構性緊縮階段
台灣酷夏漫長,少不了的是一杯清涼暢快搖飲料。手搖飲不只是國人生活上的小確幸,長年更被視為「創業首選」,但這項產業的競爭已明顯飽和。經濟部統計,2024 年全台飲料店超過 2.1 萬家,密度甚至高於超商與咖啡店,大約每 120 人就有一家店。但是,消費者平均每月在手搖飲的支出,卻僅有微幅成長,而人事、租金及原料成本在 2021 至 2024 年間都有 12 至 18% 不等的漲幅,使得多數店家面臨到毛利率下降的情況。與此同時,國人健康意識抬頭,飲料含糖量超標的問題持續受到衛福部關注,相關規範的討論增加了政策的不確定性。整體來看,這些指標透露的訊號:市場外看起來熱鬧,但實質利潤不斷萎縮,產業已步入高原期,下行風險與日俱增。
為您客製微冰微糖
🧋 市場結構性緊縮 手搖飲店密度高,主力消費人口減少,加上原物料與人事成本上升,使產業利潤持續萎縮,成熟期特徵明顯。
🧋 成熟市場的競爭 競爭從展店速度轉向供應鏈掌握、後端標準化與獲利體質;缺乏品牌差異化的小型店家將更易捲入價格戰中。
🧋 再次成長的關鍵 無論本地或海外,突圍者必須建立可複製、可擴張、可承受政策變動的營運模式,在高成本環境中維持優勢。
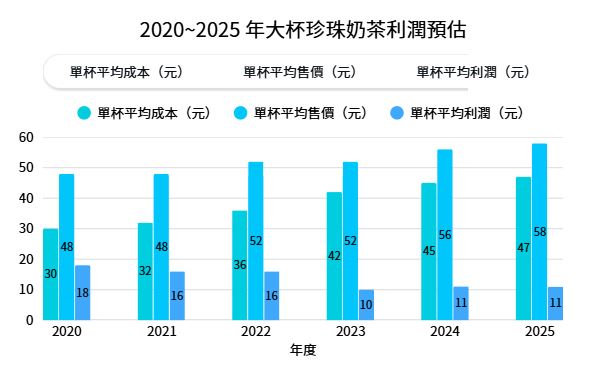
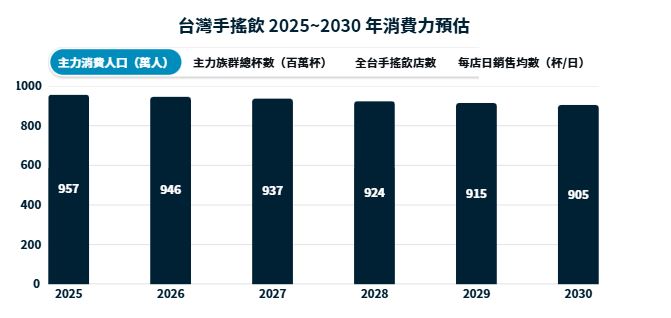
手搖飲產業緊縮的關鍵因素有明顯的結構特性,首先是成本上升。根據 FAO 茶市場報告指出,2023 年茶葉(尤其斯里蘭卡與越南產區)自 2021 年起,因氣候衝擊,價格平均上漲 15 至 30%。農委會資料顯示,台灣鮮奶價格在 2022 至 2024 年間陸續調漲過三次,加上塑膠杯受到油價波動影響,均推升手搖飲原料的支出。其次是人口萎縮與年齡結構改變。台灣 15 到 44 歲人口是手搖飲消費主力,自 2015 年迄今已減少近 120 萬人,需求天花板正逐年下降。第三是供應鏈高度同質化,珍珠、茶底、風味糖漿由固定大廠掌控,新品牌的販售內容差異度不高。第四是外送平台改變消費行為,雖提高購買的便利性,但平台抽成(平均 25~32%)壓縮店家利潤。這些因素交錯影響下,使手搖飲市場面臨典型「成本推升 × 需求放緩 × 競爭同質化」三重壓力。
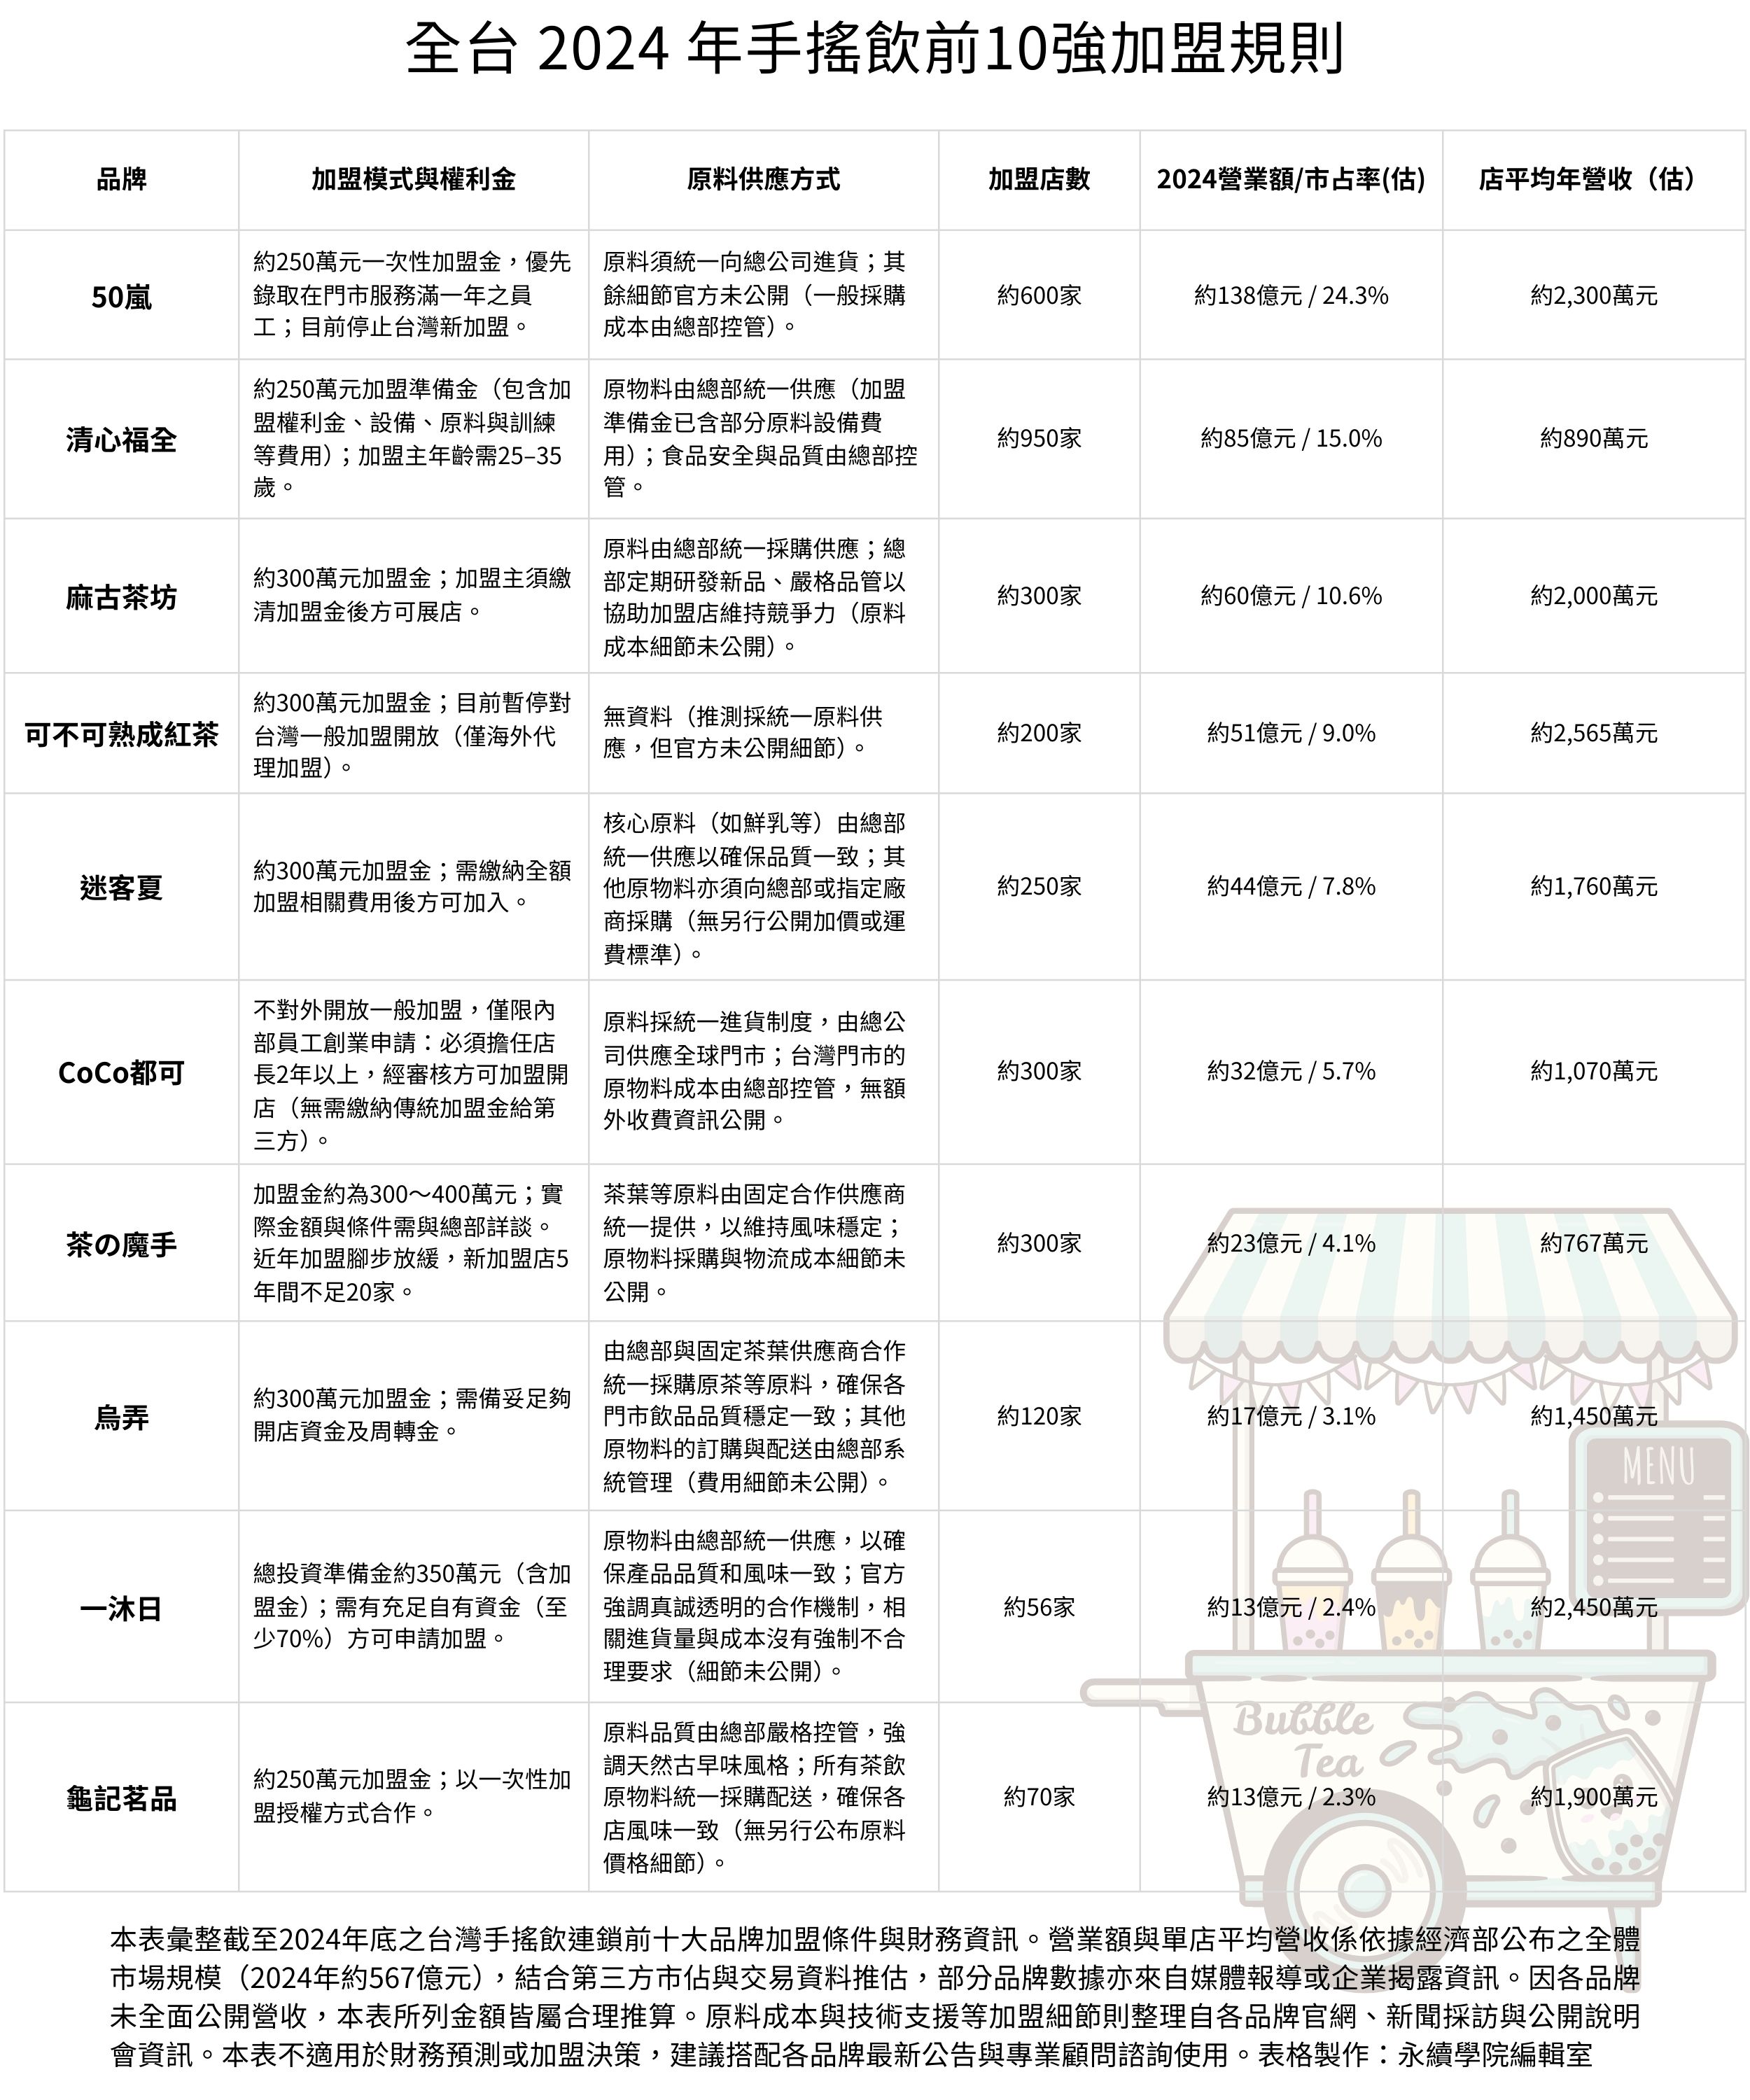
當前投入手搖飲市場的評估將漸趨保守。根據財政部資料,飲料店三年存活率僅約 35~40%(2023),遠低於餐飲業平均的 48%,顯示該產業進入高度競爭與快速汰換期。根據 2024 年統計,前十大品牌市占率已達 55%,顯示市場朝向「品牌集中化」發展。這些領導品牌憑藉著數百甚至近千家的門市基數,規定原料由總部統一供應,成功建立起難以撼動的規模經濟與議價優勢,並透過成熟的內部培訓與輔導系統,進一步拉開與一般競爭者的營運差距。在強勢的品牌基礎下,其平均加盟門檻多落在 250~350 萬元之間,高昂的初期投入成本,在市場新進者前築起了一道資金高牆。 此外,近年環保意識高漲、含糖規範與包材限制等政策風險升高,整體經營成本上升,對資金有限、缺乏供應鏈與品牌資源的小型經營者而言,突圍機會已遠低於過去。意味著未來的競爭,不再只是產品好不好喝,更要能建立可標準化與抗風險的營運系統。
台灣手搖飲海外發展:文化輸出成功,但競爭更殘酷
能否跨文化、跨成本、跨市場複製營運模式,將決定誰能在全球戰場站穩腳跟
與台灣本地市場幾乎飽和的情況不同,海外市場可能反而是手搖飲的新戰場。根據 Allied Market Research(2023),全球珍珠奶茶市場規模預估將在 2032 年突破 65 億美元,年複合成長率約 7.5%,是亞洲飲食文化中極具成長潛力的品項。尤其台灣飲料品牌,在亞洲、美國與歐洲已產生「文化輸出」效應,「珍珠奶茶」在當地的售價往往是台灣的 5 倍以上,可說是新興的飲食奢侈品。儘管售價不斐,但在美國如,洛杉磯、紐約、西雅圖的手搖飲店數量,在 2019~2023 年間還是成長超過 2 倍,其中如Sharetea、50嵐、CoCo、日出茶太等品牌皆成功拓點。歐洲市場發展也頗為耀眼,在英國、法國與德國的珍奶店數在五年內增長 300% 以上。不過,海外市場同樣也有價格競爭與高度同質化的問題,而且品牌所面對的店租、食安規定與人力成本較台灣高上許多。換言之,海外確實有不少未飽和市場,但成功需要更強大的供應鏈、品牌與營運能力,難度不見得比在台灣低。
產業突破口:健康化、供應鏈、體驗差異化與顧客黏著度
建立可標準化、可複製的產品與供應鏈系統,而非單一話題式的創新
如果對飲料產業仍有期待,建議在產品的研發多用心,不僅是新奇、更是品質的管理。由於飲料品牌多、選擇也多,所幸顧客也願意嘗試,換口味,但只要一次不滿意,這家店就立刻除名,所以確保品質仍是根本。服務業、餐飲業「成也品質,敗也品質」是千古不變的道理。除此之外,還有幾項策略可以參考,也許有機會突圍:
定位減重健康:無糖冷萃茶、低熱量飲品、蛋白飲、植物奶等品項近年快速成長,符合國人逐漸高漲的健康意識。
供應鏈掌握力:如茶葉直採、小農鮮乳、特色農作(如紅烏龍、台茶18號)的引進,以創造更優質及具特色的產品。
體驗與數位化:智慧點餐、客製配方、AI 製作、沉浸式店面很受年輕族群青睞,但仍須避免造成科技壓過品味的反轉印象。
寄杯增強黏著:寄杯搭配折扣,對具有中高品質卻擁有成本優勢的品牌很有利,從便利店定期的寄杯潮可見一班。
但是,若不具備差異化能力,就不建議投入此產業。原因包括:市場飽和、成本上升、政策限制、品牌集中度提高(海外門檻更高),小型新品牌很容易被迫捲入價格戰,回收期比過去更長(通常 18~30 個月),資金壓力大幅增加。
其他產業的啟示:成熟市場的競爭關鍵
統合能力替代規模競爭;能打造可複製流程者,最終將主導市場
新興市場經常因為加入者眾多,逐漸轉變為「紅海」戰場,而手搖飲的變化提供了我們四項結構性啟示:
-
市場走向品牌集中化後,缺乏識別度的品牌將被捲入價格競爭的泥淖中。
-
經營必須關注政策與社會趨勢,從含糖規範到環保要求,都直接影響營運成本與商業模式。
-
供應鏈的重要性上升,且不再只是成本考量,更包含品牌差異化與風險管理。
-
需求不再快速成長後,競爭將轉向系統效率,而不是展店數。
近期露易莎咖啡的報導中可以看到,市場進入成長趨緩階段後,企業會將重心由展店速度轉向後端標準化、物流效率與門市獲利體質的強化,反映出系統能力是在成熟市場中永續經營的主要競爭力。台灣手搖飲產業的轉折也反映出:在成熟市場中,真正能取得長期優勢的,是建立可複製、可擴張、能承受政策壓力的整合型商業系統,而不是單一產品或某種行銷亮點。
小結:從單品競爭到系統生態的轉型啟示
手搖飲的競爭本質已不再是產品或價格,而是對整體營運系統的統合能力與適應力管理
台灣手搖飲市場的演化,揭示了一種特殊的「低技術 × 高密度 × 高複製性」連鎖生態,這種商業形態的特性是快速擴張與高度同質化,使得競爭門檻逐漸從口味與品牌,轉向系統設計與韌性治理。它也說明,當一個產業的營運單位已極度碎片化(如數千家門市)、規模報酬遞減(邊際利潤下降)、且受政策與成本波動牽制時,唯一能持續創造差異與利潤的方式,不是僅是單一爆品,也不是行銷話術,而是打造一套可複製、抗壓、可擴張的「營運生態系」。這不單是手搖飲的競爭邏輯轉變,更是其他進入成熟期的中小型連鎖產業該正視的啟示:當市場成為紅海,真正能留在場上的,會是那些提早理解「自己經營的是一套系統,而非一杯飲料」的經營者。
延伸閱讀
【洞察觀點】品牌現象典範案例:BLACKPINK 粉紅旋風來襲 !!
【洞察觀點】誰能笑到最後?關鍵因素是什?個案:Betamax vs. VHS
【洞察觀點】如何讓員工跟老闆一樣拼命?中國餐飲業的「福建模式」
文章出處:台經永續學院
關於台經永續學院
在競爭激烈的商業環境中,永續發展已是成功不可或缺的核心關線,「台經永續學院」提供專業知識、前瞻趨勢、協作資源和各種企業自評工具,無論目標是減少碳排、履行社會責任,還是追求永續經營成長,台經X永續學院可以幫您了解企業在所屬產業別中的競爭力,也提供有效的解決方案,協助您在用續發展的道路上邁出堅實的一步。
{{ language == 'en' ? 'more cases' : '你可能會感興趣' }}
-
 2026乘夢來FUNd:世代共廚錸放科技股份有限公司第一階段:試水溫──「一起包水餃」 目的:測試場地與流程、觀察高齡者與青年參...{{ language == 'en' ? 'Decent Work and Economic Growth' : '良好工作' }}
 {{ language == 'en' ? 'Reduced Inequality' : '促進平等' }}
-
 企業家庭日|智遊傳說・積速對決智遊創生有限公司以「科技 × 親子 × 共創 × 友善家庭」...
 {{ language == 'en' ? 'Good Health and Well-being' : '健全生活' }}
 {{ language == 'en' ? 'Quality Education' : '優質教育' }}
{{ language == 'en' ? 'Decent Work and Economic Growth' : '良好工作' }}
-
 把煙囪變成原料場 — 徵求首批「碳轉化」示範夥伴科淨能源股份有限公司本專案以「e-Oak 碳轉化示範場域」為核心行動方案。e-Oak 是科淨能源自主...
 {{ language == 'en' ? 'Affordable and Clean Energy' : '永續能源' }}
{{ language == 'en' ? 'Industry, Innovation and Infrastructure' : '工業創新' }}
 {{ language == 'en' ? 'Climate Action' : '氣候對策' }}
-
 2026桃社企競賽暨第11屆尤努斯獎_天翊綠能天翊綠能科技股份有限公司本專案以「纖維複合材料全回收與高值再利用」為核心,由天翊綠能整合廢棄物來源、回收...{{ language == 'en' ? 'Industry, Innovation and Infrastructure' : '工業創新' }}
-
 2026桃社企競賽暨第11屆尤努斯獎_協豐稼社企協豐稼社會企業股份有限公司我們在彰化縣花壇鄉發展新品項高經濟農作物的產銷體系(青蔥健康種苗基地+區域型青蔥...
 {{ language == 'en' ? 'No Poverty' : '終結貧窮' }}
 {{ language == 'en' ? 'Sustainable Cities and Communities' : '永續城鄉' }}
{{ language == 'en' ? 'Responsible Consumption and Production' : '產消責任' }}
-
 2026桃社企競賽暨第11屆尤努斯獎_雙口呂雙口呂文化廚房雙口呂文化廚房以桃園大溪三合院作為文化場域,透過傳統米食重新建立人與土地、生產者...{{ language == 'en' ? 'Quality Education' : '優質教育' }}
{{ language == 'en' ? 'Sustainable Cities and Communities' : '永續城鄉' }}
{{ language == 'en' ? 'Responsible Consumption and Production' : '產消責任' }}